Vay tiền nhanh cho chuyến đi mơ ước: nên cân nhắc điều gì?

Có những buổi sáng thứ Hai, bạn ngồi nhìn chằm chằm vào màn hình điện thoại, thấy bạn bè đăng ảnh check-in giữa rừng hoa dã quỳ vàng rực ở Đà Lạt, hay lặn ngụp dưới làn nước xanh trong vắt của Côn Đảo mà lòng thấy bứt rứt không yên. Bạn cũng muốn đi lắm. Bạn cũng có kế hoạch từ lâu rồi. Nhưng ví thì mỏng, lương thì vừa trả hết tiền thuê nhà, và vé máy bay giảm giá đợt này chỉ còn đúng 4 ngày nữa là hết.
Mình đã từng đứng đúng ở chỗ bạn đang đứng, và mình đã chọn xuống tay vay.
Không hối hận. Nhưng không phải vì mình “liều” hay may mắn mà vì mình đã tính kỹ trước. Đây là tất cả những gì mình muốn chia sẻ với những bạn đang “đứng ngồi không yên” trước một chuyến đi mơ ước mà túi tiền chưa kịp theo kịp trái tim.
Vay để đi hay đợi để đi – câu hỏi mà dân “máu xê dịch” nào cũng từng đau đầu
Nếu bạn hỏi 10 người bạn hay đi du lịch, chắc chắn có ít nhất 5, 6 người đã từng vay tiền hoặc dùng thẻ tín dụng cho một chuyến đi nào đó. Đây không phải chuyện xấu hổ hay bất thường. Nhưng sự khác biệt giữa người đi về nhẹ nhõm và người về rồi mà cả tháng sau vẫn “nặng đầu” nằm ở chỗ: bạn đã tính toán kỹ chưa trước khi bấm đăng ký?
Mình từng thấy hai người bạn cùng đi một chuyến Phú Quốc. Cùng vay một số tiền tương đương. Một người về thoải mái, trả nợ xong trong 2 tháng như kế hoạch, bộ ảnh đẹp còn làm bìa Facebook đến tận bây giờ. Một người về rồi mới nhận ra mình đã vay từ ứng dụng có lãi suất cao gấp đôi mà không đọc kỹ điều khoản, cộng thêm chi tiêu trong chuyến đi vượt dự tính, kết quả là 3 tháng sau vẫn chưa tất toán xong mà tinh thần thì căng như dây đàn.
Cùng một quyết định, hai kết quả hoàn toàn khác nhau. Chỉ vì một bên chuẩn bị, một bên không.
Câu chuyện thật của mình: chuyến Đà Lạt mùa dã quỳ năm ngoái
Tháng 3, khi những đồi cỏ lau và hoa dã quỳ bắt đầu nở rộ trên con đường vào Đà Lạt, mình nhận được tin nhắn từ nhóm bạn: “Bay thứ Sáu không? Vé còn rẻ, 800 ngàn khứ hồi!”
Tài khoản lúc đó chỉ còn 1,2 triệu sau khi trả tiền phòng. Chuyến đi 3 ngày 2 đêm ước tính hết khoảng 4,5 triệu bao gồm khách sạn, ăn uống, đi lại và chút quà. Nghĩa là mình thiếu gần 3,5 triệu.
Có 2 lựa chọn: đợi thêm 2 đến 3 tháng để tích tiền rồi đi (nhưng mùa dã quỳ sẽ qua, và nhóm bạn lần đó không chắc sẽ lại có dịp đi cùng), hoặc vay một khoản nhỏ ngắn hạn để đi ngay.

Mình chọn vay. Vay 3,5 triệu, kỳ hạn 2 tháng, lãi suất 2% tháng trên dư nợ giảm dần. Tổng lãi trả thêm khoảng 140 ngàn đồng.
Hai tuần sau, mình đứng giữa đồi hoa dã quỳ vàng rực, gió mát rười rượi, tay cầm ly sữa đậu nành nóng mua từ một xe đẩy ven đường, trong lòng không có gì ngoài cảm giác bình yên trọn vẹn.
140 ngàn tiền lãi. Đổi lấy một kỷ niệm mà 12 tháng nữa mới có lại. Với mình, bài toán đó có đáp số rõ ràng.
Khi nào thì vay là “okay”, khi nào thì nên dừng lại?
Mình không cổ vũ việc vay tiền để đi du lịch bất kể hoàn cảnh. Nhưng có những tình huống mà quyết định vay thực ra là quyết định khôn ngoan về tài chính:
Vé máy bay đang ở đáy giá và sắp hết. Giá vé sớm và giá vé gần ngày có thể chênh nhau từ 500 ngàn đến 2 triệu đồng cho cùng một chuyến bay. Nếu bạn vay 3 triệu với lãi suất 2% tháng để mua vé sớm, tiền lãi thực tế chỉ khoảng 120 ngàn, nhưng bạn tiết kiệm được cả triệu tiền vé. Bài toán có lời rõ ràng.
Dịp đặc biệt không thể lùi. Mùa hoa tam giác mạch Hà Giang, lễ hội Tết Nguyên Đán ở làng cổ, hay đơn giản là lần hiếm hoi cả hội bạn thân cùng rảnh một dịp. Những khoảnh khắc này không có lịch tái diễn.
Thu nhập ổn định, tiền chỉ đang “nằm sai chỗ”. Lương tháng sau chắc chắn về, chỉ là tháng này lỡ có khoản chi lớn hơn bình thường. Cầu nối tài chính ngắn hạn lúc này có ý nghĩa thực tế.
Nhưng nếu bạn đang thuộc một trong những trường hợp sau thì nên dừng lại và nghĩ thêm: còn nợ cũ chưa tất toán, thu nhập tháng tới chưa chắc chắn, hoặc khoản trả hàng tháng sẽ vượt quá 20% thu nhập của bạn. Không có chuyến đi nào đáng để đổi lấy những tháng sau về bất an.
Những điều mình ước đã biết sớm hơn
Đọc lãi suất thực tế, không chỉ lãi suất quảng cáo. Con số “1,5%” trông rất nhỏ, nhưng bạn cần biết đó là tính theo dư nợ ban đầu hay dư nợ giảm dần. Với 5 triệu vay trong 3 tháng, chênh lệch giữa hai cách tính có thể lên đến hơn 100 ngàn đồng.
Chỉ vay đúng số tiền cần, không vay thêm “phòng hờ”. Tiền thừa từ khoản vay thường không ở trong tài khoản đến lúc về – nó bốc hơi theo cốc cà phê, theo món quà lưu niệm, theo bữa ăn thêm. Mà lãi suất vẫn tính trên toàn bộ số vay.
Chọn đơn vị có giấy phép hoạt động minh bạch. Các nền tảng cho vay trực tuyến hợp pháp phải được Ngân hàng Nhà nước cấp phép. Tra cứu tên công ty mất 5 phút nhưng giúp bạn yên tâm hoàn toàn.
Dùng nền tảng tổng hợp để so sánh nhiều lựa chọn cùng lúc. Thay vì mất hàng giờ gõ Google từng tên rồi so sánh từng trang, các dịch vụ như vay tiền nhanh trên OnCredit kết nối bạn với nhiều đối tác tài chính uy tín trong một lần đăng ký duy nhất. Bạn nhìn thấy nhiều lựa chọn, chọn điều kiện phù hợp nhất với mình, và toàn bộ quá trình chỉ mất khoảng 5 phút thay vì cả buổi chiều loay hoay so sánh.
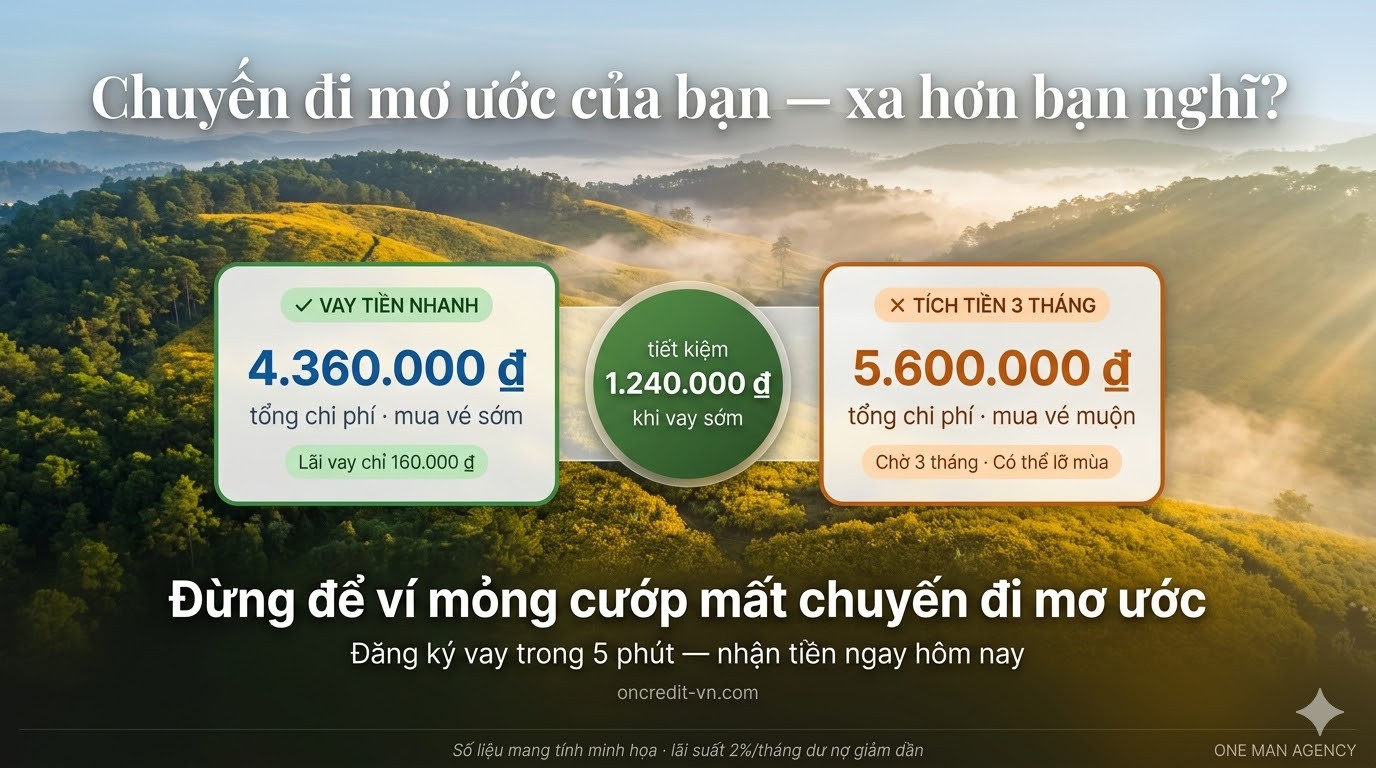
Vay hay tích tiền: nhìn vào con số cho rõ
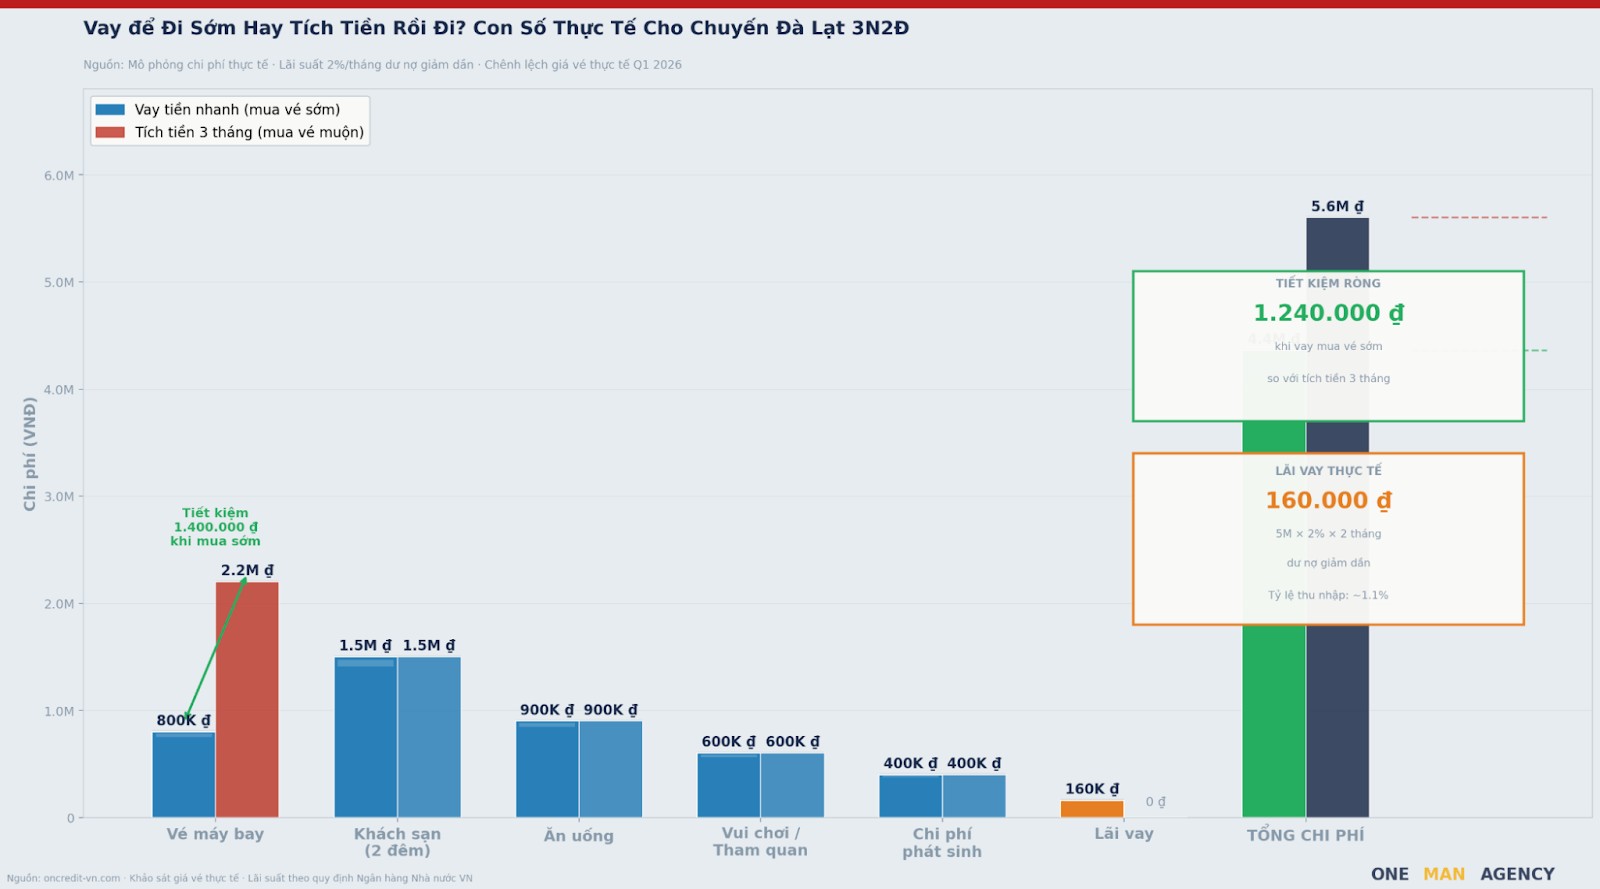
Lãi vay thực tế chỉ 160.000 đồng, nhưng mua vé sớm tiết kiệm được 1.400.000 đồng – tổng tiết kiệm ròng lên đến 1.240.000 đồng so với phương án chờ đợi. Nguồn: Mô phỏng chi phí thực tế Q1 2026 · oncredit-vn.com
Biểu đồ trên mình làm dựa trên giá vé thực tế của chuyến Đà Lạt đầu năm 2026. Điều mà nhiều bạn không để ý: lãi vay chỉ chiếm 3,7% tổng chi phí cả chuyến đi. Trong khi đó, chênh lệch giá vé giữa mua sớm và mua gần ngày lên đến 1,4 triệu đồng. Tính ra, vay để mua vé sớm còn “lời” hơn tích tiền đợi là 1.240.000 đồng.
Tất nhiên điều này chỉ đúng khi bạn chọn đúng nơi vay với lãi suất hợp lý và trả đúng hạn.
Công thức “bình yên” mà mình hay dùng để tính
Trước khi bấm đăng ký bất kỳ khoản vay nào, mình luôn hỏi mình một câu: tổng tiền trả mỗi tháng có vượt quá 15% thu nhập không?
Nếu không vượt → bình tâm mà đi, đảm bảo về vẫn ngủ ngon.
Nếu vượt nhưng chưa tới 20% → xem lại kỳ hạn, kéo dài ra một chút để giảm áp lực mỗi tháng.
Nếu vượt 20% → hoặc giảm quy mô chuyến đi, hoặc chờ thêm một tháng tích thêm tiền rồi đi sau. Không có chuyến đi nào quan trọng hơn trạng thái tài chính bình yên của bạn.
Ví dụ thực tế: thu nhập 12 triệu, vay 5 triệu trong 3 tháng, mỗi tháng trả khoảng 1,75 triệu. Tỷ lệ là 14,6%. Nằm trong vùng thoải mái. Đi thôi!
Trước khi chốt đơn: checklist nhanh cho dân “mê xê dịch”
Bạn biết không, chỉ cần trả lời 5 câu hỏi này là có thể biết ngay mình có “sẵn sàng” về mặt tài chính chưa:
Khoản trả hàng tháng dưới 20% thu nhập? ☐ Đã biết rõ tổng số tiền phải trả, không chỉ số tiền vay? ☐ Đơn vị cho vay có giấy phép hoạt động hợp lệ? ☐ Chỉ vay đúng số tiền cần thiết, không vay thêm “phòng hờ”? ☐ Ngày trả nợ khớp với ngày nhận lương hàng tháng?
Cả 5 ô đều tick → đặt vé đi thôi bạn ơi!
Chốt lại: chuyến đi đẹp nhất là chuyến đi về vẫn ngủ ngon
Cuộc sống đủ bận rộn và đủ mệt mỏi rồi. Những chuyến đi không chỉ là kỳ nghỉ, đó là lúc bạn nạp lại năng lượng, gặp gỡ bản thân mình ở một phiên bản khác, và mang về những ký ức mà năm, mười năm sau nhớ lại vẫn thấy ấm.
Nếu bạn đang có một chuyến đi trong đầu mà chỉ thiếu một khoản nhỏ để hiện thực hóa, đừng để nó bỏ lỡ chỉ vì chưa đủ tiền đúng thời điểm. Nhưng hãy tính toán kỹ, vay từ đơn vị uy tín, và chỉ vay đúng mức mình có thể thoải mái trả lại.
Với những bạn muốn xem nhanh nhiều lựa chọn mà không mất công tìm kiếm từng nơi, OnCredit kết nối bạn với nhiều đối tác tài chính uy tín trong một lần đăng ký – nhận kết quả ngay trong ngày, không cần ra ngoài, không cần chờ đợi lâu.
Chúc bạn sớm có chuyến đi trọn vẹn, đáng nhớ, và về rồi vẫn thấy nhẹ nhàng như gió Đà Lạt buổi sáng sớm!
Bài viết chia sẻ dựa trên trải nghiệm cá nhân và thông tin tổng hợp từ thị trường tài chính tiêu dùng Việt Nam 2026. Trước khi vay, bạn đọc kỹ điều khoản và chỉ sử dụng dịch vụ từ các đơn vị được Ngân hàng Nhà nước Việt Nam cấp phép nhé!
Đội ngũ biên tập tại Huế, viết về du lịch, ẩm thực và di sản Việt Nam từ 2016.
Xem tất cả bài viết →

